La loi du 6 juillet 1985 sur l’assurance dommage-ouvrage règle le cadre d’une protection rapide et financière lors de travaux de construction ou de rénovation. Elle s’adresse principalement au propriétaire et à ceux qui font réaliser des travaux impliquant le gros œuvre, afin de préfinancer les réparations des dommages relevant de la garantie décennale des constructeurs, sans attendre une éventuelle qualification en responsabilité civile.
Pourquoi l’assurance dommage-ouvrage est obligatoire dans les projets de construction
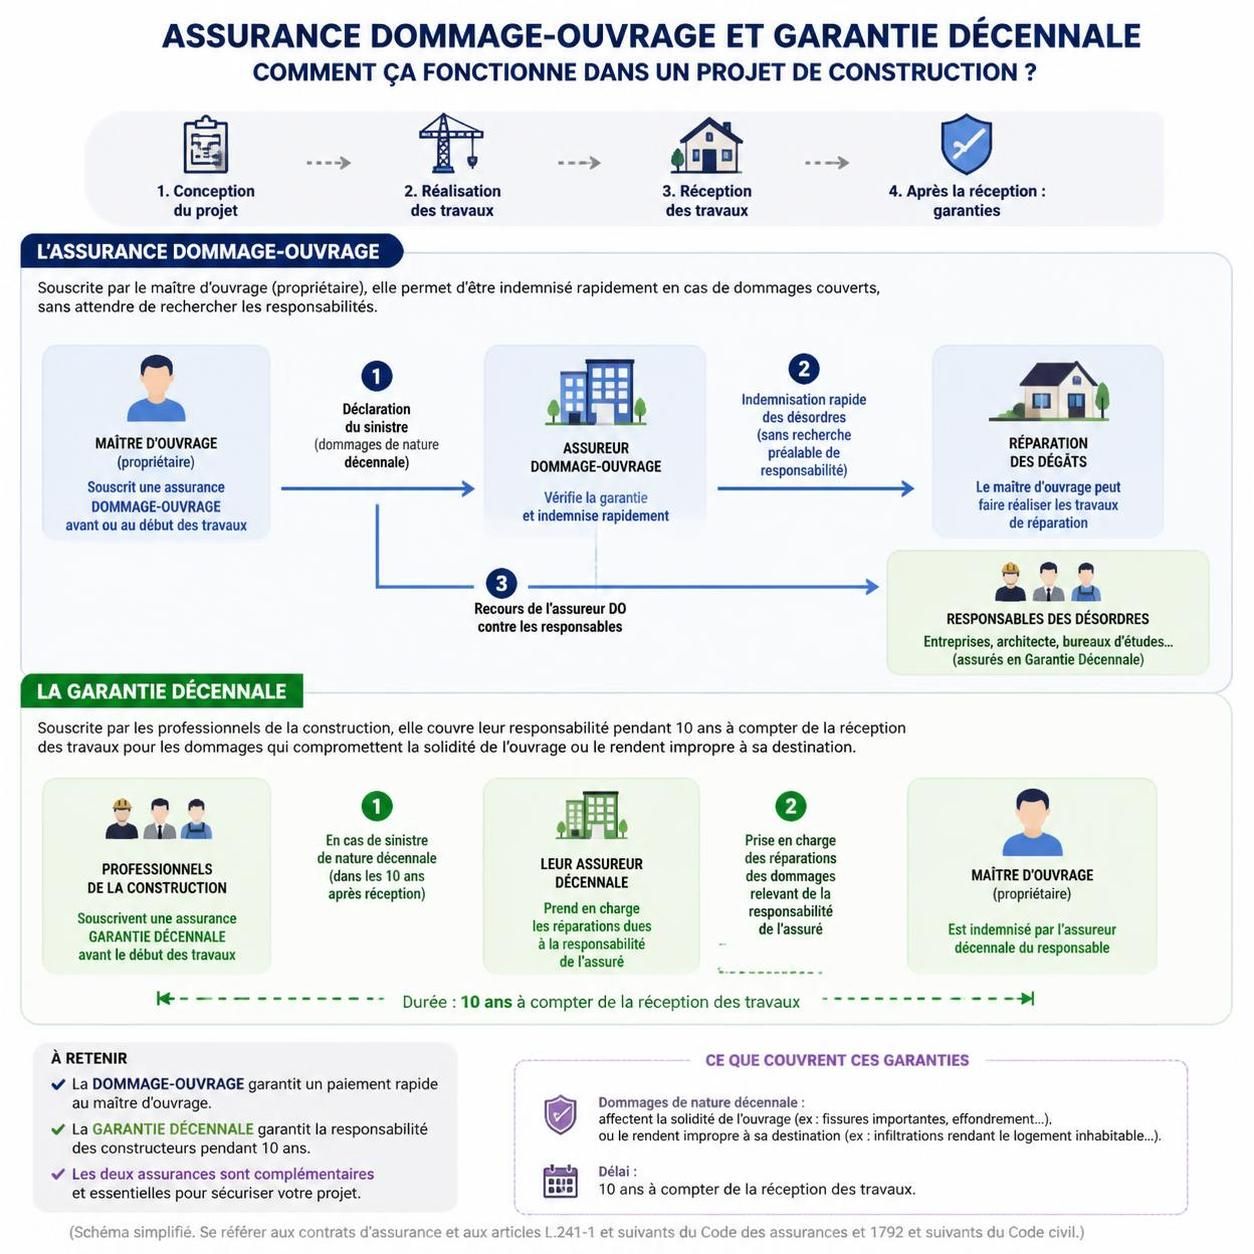
Avant d’ouvrir le chantier, il est exigé de souscrire une assurance dommage-ouvrage pour votre compte ou celui des propriétaires successifs. Cette obligation légale garantit que les réparations rapides des dommages couverts par la garantie décennale seront prises en charge par l’assureur, sans que vous ayez à démontrer la faute du constructeur.
Cette assurance protège le propriétaire et les futurs occupants en couvrant les dommages qui affectent la solidité du bâtiment ou le rendent impropre à son usage. Elle s’applique aussi bien aux malfaçons apparentes qu’aux défauts non détectés lors de la réception des travaux, notamment sur les éléments indissociables du bâtiment (fondations, ossature, clos et couvert).
Pour approfondir les notions générales liées à l’assurance et à l’indemnisation, consultez ces ressources: Assurance-vie vs assurance décès: différences essentielles et Comprendre les enjeux de l’assurance et de l’indemnisation.
Fonctionnement et délais de l’assurance dommage-ouvrage en 2026
Le cadre temporel de l’assurance DO est lié à deux garanties distinctes mais complémentaires: la garantie décennale et le parfait achèvement. La DO débute à l’issue du délai de garantie de parfait achèvement (GPA), soit un an après la réception des travaux. Elle peut couvrir certains dommages même lorsque des réserves ont été émises lors de la réception. La période globale couvre ensuite typiquement 10 ans après la réception, alignée sur la garantie décennale des constructeurs.
En pratique, voici les étapes clés du processus de sinistre et d’indemnisation :
- Déclaration du sinistre par l’acquéreur ou le propriétaire, avec les documents requis, dans les délais prévus par le contrat.
- Délai de réponse initial de l’assureur : 10 jours calendaires pour réclamer les informations manquantes.
- Expertise : 60 jours calendaires pour réaliser l’expertise et communiquer le rapport d’expertise, ou 15 jours calendaires pour les sinistres estimés à moins de 1 800 €.
- Proposition d’indemnisation : l’assureur doit formuler une offre d’indemnité dans un délai max de 90 jours calendaires (ou 15 jours pour les petits sinistres).
- Décision et paiement : à réception de l’offre, l’assuré peut accepter le montant; le paiement doit intervenir sous 15 jours calendaires. En cas de retard, des intérêts peuvent être dus.
- Cas particuliers : si l’assureur ne respecte pas les délais, l’assuré peut réaliser les réparations nécessaires et demander ensuite le remboursement avec majoration d’intérêts.
Pour mieux comprendre les mécanismes d’indemnisation et les délais, voir les ressources liées ci-dessous. Dans le cadre d’un sinistre survenu après la vente d’un bien, c’est l’acquéreur qui déclenche la procédure auprès de l’assureur DO.
La responsabilité civile peut aussi être activée, mais l’objectif premier de la DO est de garantir une réparation rapide des dommages qui entravent l’usage du bâtiment, sans chercher la faute initiale.
Pour approfondir les enjeux de l’obligation et des mécanismes d’indemnisation, consultez à nouveau ce guide: Assurance-vie vs assurance décès: différences essentielles.
Exemples pratiques et situations courantes
Exemple: des fissures importantes compromettant la solidité des murs et rendant l’habitation inhabitable relèvent typiquement de la DO et de la garantie décennale. Les désordres qui ne relèveraient pas d’un défaut de construction mais d’un usage anormal ou d’un acte de force majeure peuvent cependant être excluses par les clauses du contrat.
Pour mieux comprendre les mécanismes et les options d’indemnisation, vous pouvez aussi consulter ce comparatif utile: Assurance-vie vs assurance décès: différences essentielles.
Éléments couverts et exclusions (tableau récapitulatif)
| Éléments couverts | Exclusions ou limites |
|---|---|
| Dommages à la solidité du bâtiment et à l’usage normal | Fait intentionnel, force majeure, défaut d’entretien ou usage anormal |
| Malfaçons affectant les éléments indissociables du bâtiment | Non couvert si dommage causé par des actes d’un tiers non impliqués dans le chantier |
| Des dommages commençant à la réception ou après | Limites temporelles propres à la DO et à la garantie décennale |
| Réparations préfinancées sans recours préalable | Conditions strictes de mise en œuvre et de justification des coûts |
Sanctions et sécurité juridique: ce qu’il faut retenir
Le non-respect de l’obligation de souscrire une DO peut constituer un délit, avec des sanctions prévues par la loi : peine d’emprisonnement et/ou amende selon les cas. Cette mesure vise à garantir la protection du propriétaire et à sécuriser le processus d’indemnisation, sans avoir recours à une longue procédure civile.
En cas de doute sur l’applicabilité ou les modalités, un conseiller peut vous orienter vers les bonnes pratiques et les échéances contractuelles. Pour enrichir votre compréhension, consultez de nouveau le comparatif mentionné ci-dessus et la page de référence sur les mécanismes DO.
Documentation et suivi du dossier
À chaque étape, conservez les preuves: déclarations, rapports d’experts, devis et justificatifs des travaux. Une bonne traçabilité accélère l’indemnisation et permet de vérifier que les fonds sont bien utilisés pour les réparations effectives.
Deux ressources complémentaires et utiles
Pour ceux qui souhaitent élargir leurs connaissances sur les mécanismes d’assurance et l’indemnisation, les liens suivants offrent des éclairages pertinents et faciles d’accès: Assurance-vie vs assurance décès: différences essentielles et Comprendre les enjeux de l’assurance et de l’indemnisation.
Ressources vidéo pour comprendre rapidement l’assurance dommage-ouvrage
Une autre vidéo explicative sur le fonctionnement de la DO et la relation avec la garantie décennale
Points clés à retenir
- DO est une assurance obligatoire avant démarrage des travaux et protège le propriétaire en garantissant les réparations liées à la garantie décennale.
- Le DO débute après le GPA et couvre jusqu’à 10 ans après la réception des travaux dans les conditions prévues.
- Les délais de déclaration et d’indemnisation sont stricts et cadrés par le contrat et la réglementation.
- En cas de litige, des mécanismes d’avance et d’intérêts permettent d’avancer rapidement sur les réparations.
- Le non-respect de l’obligation DO peut entraîner des sanctions pénales selon les cas.
Qu’est-ce que l’assurance dommage-ouvrage et pourquoi est-elle obligatoire ?
Elle préfinance les réparations des dommages couverts par la garantie décennale des constructeurs, sans attendre la démonstration de faute, afin d’assurer une réparation rapide et protéger le propriétaire.
Quand démarre la garantie DO et combien de temps dure-t-elle ?
La DO démarre à la fin du GPA, soit environ 1 an après la réception des travaux, et couvre en principe 10 ans après la réception, dans le cadre de la garantie décennale.
Comment se déroule l’indemnisation en cas de sinistre ?
L’assuré déclare le sinistre, l’assureur demande les documents, l’expertise est réalisée dans un délai maximum (60 jours en général), puis une offre d’indemnité est proposée dans 90 jours au plus, et le paiement intervient sous 15 jours après acceptation.
Et si l’assurance DO refuse l’indemnisation ?
L’assuré peut contester et, selon les clauses, lancer des actions ou recourir à l’avance pour les réparations, avec les règles d’indemnisation ultérieure et les éventuels intérêts.


